在生成式人工智能的浪潮中,OpenAI与 Anthropic 无疑是两座最耀眼的灯塔。尽管两家公司都致力于开发前沿的大型语言模型(LLM)并最终实现通用人工智能(AGI),但它们在商业模式、目标市场、成本结构以及战略布局上却走上了截然不同的道路。
OpenAI凭借 ChatGPT 的先发优势,构建了一个庞大的消费者帝国,试图通过“消费者包围企业”的策略实现商业化;而由 OpenAI 前核心成员创立的 Anthropic,则从第一天起就将“安全”作为核心基础设施,坚定地走B2B 企业级服务路线。
2.收入增长与估值:狂飙突进的“双子星”
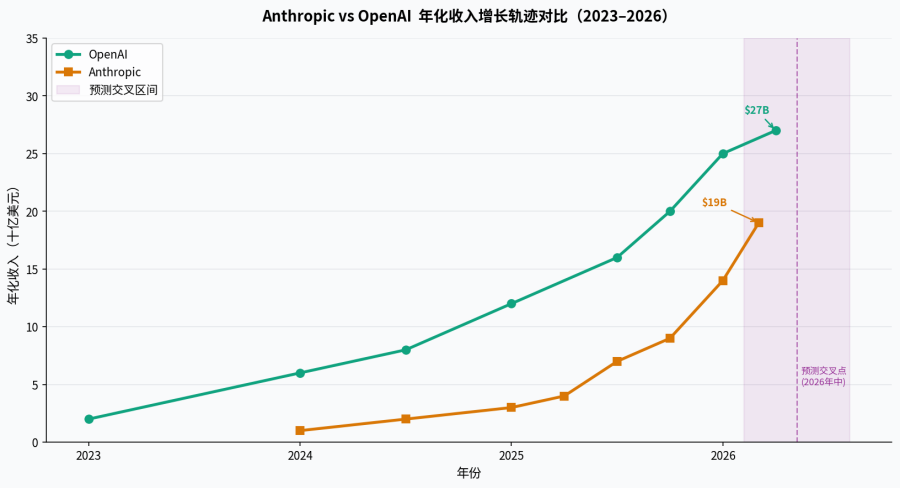
两家公司在过去三年中都经历了史无前例的收入增长,但Anthropic 的增速正在对 OpenAI 形成强有力的挑战。
2.1收入轨迹与交叉预测
OpenAI的年化收入(ARR)从 2023 年的 20 亿美元增长至 2024 年的约 60 亿美元,并在 2025 年底突破 200 亿美元大关,预计 2026 年初将达到 250 亿美元。其年复合增长率约为 3.4 倍。
相比之下,Anthropic的增长曲线更为陡峭。自其 ARR 达到 10 亿美元(2024年底)以来,一直保持着惊人的 10 倍年增长率。截至 2026 年 3 月,Anthropic 的 ARR 已逼近 190 亿美元。根据 Epoch AI 的预测模型,如果这一趋势持续,Anthropic 的收入极有可能在 2026 年中至 2027 年间超越 OpenAI。
2.2估值与融资
OpenAI:在2024 年 10 月完成了 66 亿美元的融资,投后估值达到 1570 亿美元。
Anthropic:在2026 年 2 月完成了高达 300 亿美元的 G 轮融资,投后估值飙升至 3800 亿美元,在估值上已大幅反超OpenAI。
3.商业模式与收入结构拆解
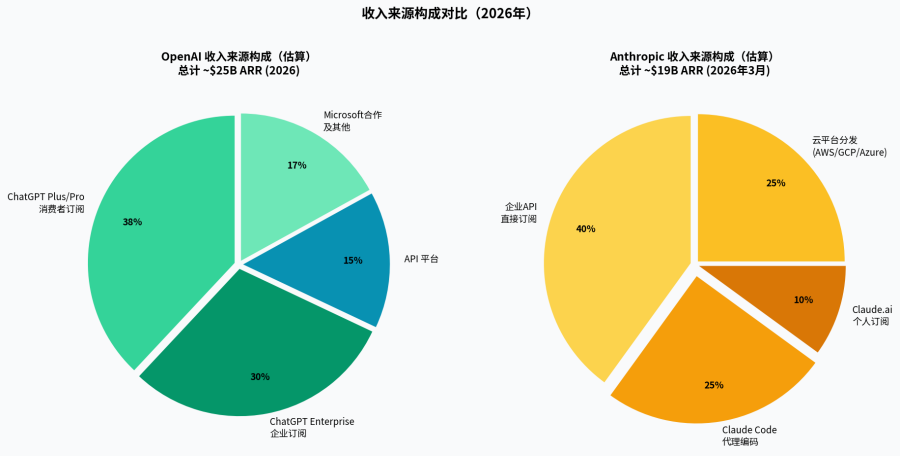
两家公司的收入结构反映了其根本的战略差异:OpenAI是一个“拥有企业产品的消费者公司”,而 Anthropic 是一个“拥有消费者产品的企业级公司”。
3.1 OpenAI:消费者订阅为主,企业级渗透承压
OpenAI的核心资产是拥有 8 亿至 9 亿月活跃用户的 ChatGPT。然而,其庞大的免费用户群体带来了巨大的计算成本,而付费转化率仅为 5.5% 左右。
消费者订阅(ChatGPT Plus/Pro):占据了其收入的最大份额(约38%)。2024 年底推出的 ChatGPT Pro(每月 200 美元)针对高端研究需求,已吸引超过 12.5 万订阅者,年创收逾 3 亿美元。
企业级服务(ChatGPT Enterprise):虽然78% 的 Global 2000 企业在生产环境中使用 OpenAI 模型,但其在企业 AI 支出市场的份额在过去一年中从 50% 下降至 27%。
API 与微软合作:API 业务贡献了约 15% 的收入,而与微软的深度绑定(微软获得 75% 的利润分成直至收回投资)既是资金保障,也是潜在的利润天花板。
3.2 Anthropic:深耕企业级市场,代理AI 爆发
Anthropic的收入几乎全部来自高净值的企业客户和开发者生态。
企业API 与定制服务:占据绝对主导地位(约占市场40%)。目前有超过 500 家企业客户每年在 Claude 上的花费超过 100 万美元,财富 10 强企业中有 8 家是其客户。
Claude Code(代理编码):这是Anthropic 商业化最成功的爆款。发布仅十个月,其年化收入就超过了 25 亿美元,占据了代码生成市场 42%-54% 的份额,远超 OpenAI 的 21%。
多云分发策略:与OpenAI 独家绑定 Azure 不同,Anthropic 通过 AWS Bedrock、Google Vertex AI 和 Microsoft Foundry 进行全渠道分发,这部分收入占比约 25%。
4.成本结构与单位经济学(Unit Economics)
在光鲜的收入背后,两家公司都面临着大模型高昂的推理和训练成本,但它们走向盈利的路径却大相径庭。
4.1 OpenAI:深陷“烧钱”泥潭
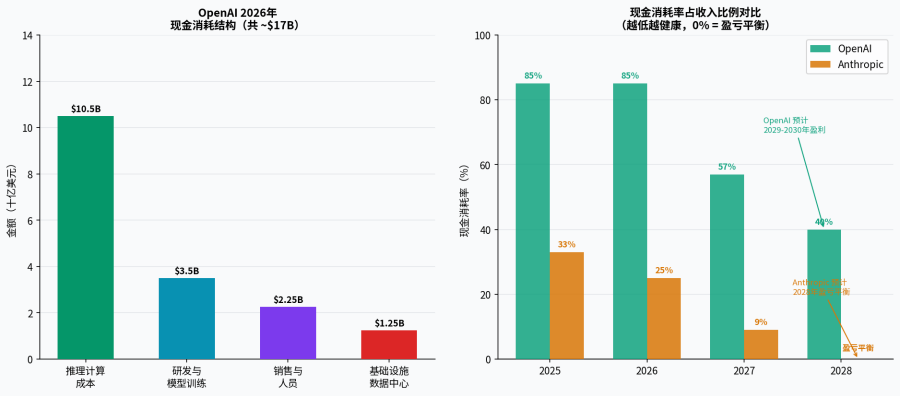
OpenAI的单位经济学目前处于严重失衡状态。据泄露的财务数据显示,OpenAI 在 2026 年的现金消耗将达到惊人的 170 亿美元,其中仅推理计算成本就高达100-110 亿美元。
负利润率:以GPT-5 为例,尽管其毛利率为 48%,但在扣除高昂的运营费用后,其营业利润率为 -11%。有报道称,OpenAI 在推理上每赚 1 美元,就要烧掉 2 美元。
盈利遥遥无期:OpenAI 预计在 2023 年至 2028 年间的累计亏损将达到 440 亿美元,并且在 2029 年或 2030 年之前无法实现盈利。
4.2 Anthropic:更健康的财务轨迹
得益于企业级客户更高的客单价和更稳定的留存率,Anthropic的财务状况更为健康。
烧钱率迅速下降:Anthropic 在 2025 年的现金消耗约为 30 亿美元(占收入的 33%),预计到 2027 年,这一比例将降至 9%。
提前实现盈亏平衡:华尔街日报的内部文件显示,Anthropic 预计将在 2028 年实现盈亏平衡,比OpenAI 提前至少一到两年。
5.核心竞争力与战略布局对比
维度 | OpenAI | Anthropic |
核心定位 | 追求极致智能与多模态全能 | 追求极致安全、可靠性与长上下文处理 |
企业市场份额 | 27% (呈下降趋势) | 40% (呈上升趋势) |
硬件与算力战略 | 垂直整合,推进Stargate 项目 (5000亿美元投资计划) | 算力采购,融入超大规模云厂商的芯片计划 |
组织架构 | 正在向营利性公司转型 | 公益公司(Public Benefit Corporation) |
AI 代理生态 | 封闭生态,依赖自有平台 | 开源MCP (模型上下文协议),打造行业标准 |
6.结论与展望
OpenAI和 Anthropic 代表了 AI 时代的两种截然不同的商业哲学。
OpenAI凭借其无与伦比的品牌影响力和多模态技术优势,成功地将AI 推向了大众市场。然而,其沉重的 C 端免费用户包袱、高昂的推理成本以及与微软的复杂利益绑定,使其在短期内难以摆脱巨额亏损的泥潭。其未来的破局点在于能否通过 Stargate 等硬件项目大幅降低算力成本,以及能否成功将庞大的免费用户转化为高价值的企业订阅。
Anthropic则证明了“安全与可靠”是企业级市场最硬的通货。通过专注 B 端市场、多云分发策略以及在 AI 代理(如 Claude Code)领域的突破,Anthropic 实现了惊人的收入增长,并展现出更清晰的盈利路径。其 3800 亿美元的超高估值,正是市场对其商业模式健康度投下的信任票。
展望未来,随着企业对AI 准确性和数据隐私要求的不断提高,Anthropic 有望在企业级市场进一步扩大领先优势;而 OpenAI 则需要在一边应对巨额亏损,一边抵御竞争对手的夹击中,寻找其庞大流量帝国的变现最优解。